Việc lựa chọn bảo hiểm cho mẹ và bé là một quyết định quan trọng, đòi hỏi sự cân nhắc kỹ lưỡng để đảm bảo cả gia đình nhận được sự bảo vệ toàn diện nhất trong những giai đoạn nhạy cảm. Thị trường hiện nay cung cấp đa dạng các gói bảo hiểm thai sản và bảo hiểm sức khỏe cho trẻ em, mỗi loại có những quyền lợi và phạm vi bảo vệ khác nhau, gây không ít băn khoăn cho các bậc cha mẹ.
Bài viết này sẽ đi sâu vào phân tích khái niệm bảo hiểm cho mẹ và bé, lý giải tầm quan trọng thiết yếu của nó, đồng thời cung cấp các tiêu chí vàng để bạn có thể lựa chọn gói bảo hiểm phù hợp nhất. Chúng ta sẽ cùng so sánh chi tiết các sản phẩm phổ biến trên thị trường, bao gồm cả những cái tên được nhắc đến nhiều như VBI Care, Bảo Việt, MIC Care, AIA, Dai-ichi Life, Manulife, Prudential, Saladin, Generali, Papaya, cùng với những kinh nghiệm “xương máu” để bạn đưa ra quyết định thông minh, an tâm cho hành trình làm cha mẹ.
Bảo hiểm cho mẹ và bé là gì và tại sao cần thiết?
Bảo hiểm cho mẹ và bé là một loại hình bảo hiểm sức khỏe được thiết kế đặc biệt nhằm cung cấp sự bảo vệ tài chính và y tế cho phụ nữ mang thai, trong quá trình sinh nở và chăm sóc em bé trong những năm tháng đầu đời. Phạm vi bảo vệ thường bao gồm chi phí khám thai định kỳ, các xét nghiệm cần thiết, chi phí sinh thường/sinh mổ, chăm sóc sức khỏe cho mẹ sau sinh và bảo vệ sức khỏe cho bé khỏi các rủi ro bệnh tật, tai nạn, dị tật bẩm sinh.
Tầm quan trọng của việc tham gia bảo hiểm cho cả mẹ và bé không thể phủ nhận, đặc biệt trong bối cảnh chi phí y tế ngày càng tăng cao. Giai đoạn thai kỳ và sinh nở tiềm ẩn nhiều biến chứng không lường trước, có thể phát sinh các chi phí y tế lớn. Bảo hiểm mẹ và bé giúp san sẻ gánh nặng tài chính này, đảm bảo mẹ bầu và em bé được tiếp cận các dịch vụ y tế tốt nhất mà không phải lo lắng quá nhiều về chi phí. Hơn nữa, việc bảo vệ sức khỏe ban đầu cho bé ngay từ khi mới sinh cũng là nền tảng quan trọng cho sự phát triển khỏe mạnh lâu dài.
Tiêu chí lựa chọn bảo hiểm thai sản và cho bé tốt nhất
Để chọn được gói bảo hiểm thai sản và cho bé thực sự tốt nhất, bạn cần cân nhắc kỹ lưỡng các yếu tố sau đây. Đầu tiên, hãy xem xét quyền lợi bảo vệ mà gói bảo hiểm mang lại: nó có bao gồm chi phí khám thai, siêu âm, xét nghiệm, chi phí sinh nở (bao gồm cả sinh thường và sinh mổ), chăm sóc thai sản sau sinh không? Tiếp theo, cần tìm hiểu phạm vi bảo hiểm: liệu nó có chi trả cho các trường hợp thai sản đặc biệt, các bệnh lý phát sinh cho mẹ trong thai kỳ, hay các bệnh tật, tai nạn, dị tật bẩm sinh của bé sau khi chào đời?
Có thể bạn quan tâm: Bảo Hiểm Cho Bé Trên 1 Tuổi: Lợi Ích, Loại Hình Và Cách Chọn Mua Tốt Nhất
Bên cạnh đó, giới hạn chi trả của từng hạng mục cũng là yếu tố then chốt. Bạn nên ưu tiên các gói có giới hạn chi trả đủ cao để trang trải các chi phí y tế phát sinh, đặc biệt là chi phí sinh nở có thể rất lớn. Thời gian chờ cho các quyền lợi thai sản cũng cần được lưu ý, bởi hầu hết các hợp đồng sẽ có một khoảng thời gian nhất định từ lúc ký hợp đồng đến khi quyền lợi thai sản có hiệu lực. Cuối cùng, đừng quên đọc kỹ các điều khoản loại trừ để biết những trường hợp nào sẽ không được bảo hiểm chi trả.
Ngoài ra, việc đánh giá uy tín và năng lực tài chính của công ty bảo hiểm là vô cùng quan trọng. Một công ty lớn mạnh, có lịch sử hoạt động lâu đời và khả năng chi trả bồi thường tốt sẽ mang lại sự an tâm tuyệt đối. Bạn có thể tìm hiểu thông tin về công ty qua các đánh giá từ khách hàng, các tổ chức tài chính uy tín hoặc tìm hiểu báo cáo tài chính của họ nếu có.
So sánh các gói bảo hiểm cho mẹ và bé phổ biến trên thị trường
Trên thị trường bảo hiểm hiện nay, có ba loại hình bảo hiểm mẹ và bé chính mà bạn có thể cân nhắc: bảo hiểm thai sản trọn gói, bảo hiểm sức khỏe riêng cho bé (áp dụng cho trẻ sơ sinh và trẻ nhỏ), và các gói bảo hiểm kết hợp mang lại sự bảo vệ toàn diện hơn.
Bảo hiểm thai sản trọn gói thường tập trung vào giai đoạn mang thai và sinh nở, chi trả các chi phí liên quan trực tiếp đến quá trình này. Ngược lại, bảo hiểm sức khỏe cho bé sẽ là giải pháp bảo vệ con yêu khỏi các rủi ro bệnh tật, tai nạn sau khi chào đời. Các gói bảo hiểm kết hợp là lựa chọn tối ưu cho những ai muốn tìm kiếm sự bảo vệ liền mạch từ khi mang thai cho đến khi bé lớn hơn.
Dưới đây là so sánh chi tiết quyền lợi của một số gói bảo hiểm từ các thương hiệu uy tín trên thị trường, tập trung vào các điểm khác biệt quan trọng để bạn dễ dàng hình dung:
| Thương hiệu/Gói bảo hiểm | Quyền lợi Thai sản (Mẹ) | Quyền lợi Thai nhi/Trẻ sơ sinh | Quyền lợi Sức khỏe cho Bé (Sau sinh) | Điểm nổi bật |
|---|---|---|---|---|
| VBI Care | Chi phí khám thai, sinh nở (thường, mổ), chăm sóc sau sinh. | Bảo vệ dị tật bẩm sinh, chăm sóc trẻ sơ sinh. | Điều trị nội trú, ngoại trú, phẫu thuật, thuốc, vaccine (tùy gói). | Linh hoạt với nhiều tùy chọn gói, mạng lưới bệnh viện liên kết rộng. |
| Bảo Việt | Trợ cấp thai sản, chi phí sinh nở, biến chứng thai kỳ. | Bảo vệ thai nhi, chăm sóc sơ sinh. | Chi trả điều trị bệnh, tai nạn, phẫu thuật, vật lý trị liệu. | Là thương hiệu bảo hiểm lâu đời, uy tín tại Việt Nam, sản phẩm đa dạng. |
| MIC Care | Thai sản trọn gói, bao gồm các chi phí phát sinh. | Bảo vệ cho bé ngay từ khi trong bụng mẹ và sau sinh. | Điều trị nội trú, ngoại trú, dịch vụ cấp cứu, nha khoa (tùy gói). | Quy trình bồi thường nhanh chóng, thủ tục đơn giản. |
| AIA | Chi phí khám, sinh, thai biến, thai sản. | Chăm sóc sức khỏe cho bé. | Quyền lợi điều trị bệnh, tai nạn, ung thư, tử vong. | Sản phẩm đa dạng, chú trọng vào các quyền lợi bảo vệ dài hạn và đầu tư. |
| Dai-ichi Life | Thai sản, các biến chứng, hỗ trợ mẹ sau sinh. | Bảo vệ sức khỏe thai nhi. | Quyền lợi bệnh hiểm nghèo, tử vong, tai nạn cho bé. | Có các gói bảo hiểm liên kết đơn vị, vừa bảo vệ vừa đầu tư. |
| Manulife | Thai sản, chăm sóc mẹ bầu và mẹ sau sinh. | Hỗ trợ sức khỏe cho trẻ sơ sinh. | Quyền lợi bảo vệ toàn diện trước các bệnh lý nghiêm trọng, tai nạn. | Danh mục quyền lợi phong phú, có các sản phẩm kết hợp bảo vệ và tích lũy. |
| Prudential | Thai sản, chi phí sinh, các biến chứng. | Bảo vệ bé khỏi các bệnh tật. | Bảo vệ trước rủi ro bệnh tật, tai nạn, tử vong. | Là tập đoàn tài chính hàng đầu, cung cấp nhiều giải pháp tài chính cá nhân. |
| Saladin | Chi phí thai sản, sinh nở. | Bảo vệ cho bé. | Các gói bảo hiểm sức khỏe linh hoạt, tập trung vào bảo lãnh viện phí và mạng lưới y tế chất lượng. | Nền tảng bảo hiểm số, cho phép so sánh và mua bảo hiểm trực tuyến dễ dàng. |
| Generali | Thai sản, sinh nở, các biến chứng thai kỳ. | Chăm sóc sức khỏe cho trẻ sơ sinh. | Bảo vệ toàn diện các bệnh lý, tai nạn cho bé. | Có các sản phẩm bảo hiểm toàn diện, tích hợp nhiều lợi ích. |
| Papaya | Thai sản, sinh nở, chăm sóc mẹ bầu. | Bảo vệ sức khỏe cho bé. | Các gói bảo hiểm sức khỏe cho trẻ em, bao gồm điều trị bệnh, tai nạn. | Tập trung vào các sản phẩm bảo hiểm kỹ thuật số, dễ tiếp cận. |
Lưu ý: Quyền lợi chi tiết có thể thay đổi tùy theo từng sản phẩm và chương trình của từng công ty bảo hiểm. Người đọc nên liên hệ trực tiếp với công ty bảo hiểm để có thông tin cập nhật và chính xác nhất.

Có thể bạn quan tâm: Bảo Hiểm Cho Bé Loại Nào Tốt? So Sánh Các Gói Bảo Hiểm Sức Khỏe, Y Tế & Nhân Thọ Cho Trẻ
Kinh nghiệm “xương máu” khi chọn mua bảo hiểm mẹ và bé
Để việc chọn mua bảo hiểm mẹ và bé trở nên dễ dàng và hiệu quả, bạn nên tích lũy cho mình những kinh nghiệm quý báu sau đây.
Thời điểm thích hợp nhất để mua bảo hiểm: Lý tưởng nhất là mua bảo hiểm thai sản ngay khi bạn có kế hoạch mang thai hoặc ngay khi biết tin có thai. Tuy nhiên, cần lưu ý về thời gian chờ áp dụng cho quyền lợi thai sản. Đối với bảo hiểm sức khỏe cho bé, nên mua ngay khi bé chào đời để bé được bảo vệ sớm nhất.
Quy trình thẩm định sức khỏe và các bệnh có sẵn: Hầu hết các hợp đồng bảo hiểm sẽ yêu cầu bạn kê khai tình trạng sức khỏe hiện tại. Việc trung thực trong quá trình thẩm định là vô cùng quan trọng, vì nếu che giấu thông tin về các bệnh có sẵn, hợp đồng có thể bị vô hiệu lực hoặc gặp khó khăn khi yêu cầu bồi thường. Một số bệnh có sẵn hoặc tình trạng sức khỏe đặc biệt có thể bị loại trừ hoặc áp dụng phí bảo hiểm cao hơn.
Cách đọc hiểu hợp đồng bảo hiểm: Đừng ngại dành thời gian đọc kỹ từng điều khoản trong hợp đồng. Hãy chú ý đến phạm vi bảo hiểm, giới hạn chi trả, thời gian chờ, các trường hợp loại trừ, quy trình yêu cầu bồi thường, và các điều khoản về chấm dứt hợp đồng. Nếu có bất kỳ điểm nào chưa rõ, hãy yêu cầu tư vấn viên giải thích cặn kẽ.
Cách yêu cầu bồi thường: Khi có phát sinh chi phí y tế thuộc phạm vi bảo hiểm, hãy nhanh chóng thu thập đầy đủ các giấy tờ cần thiết như hóa đơn, chứng từ y tế, đơn thuốc, giấy ra viện, và nộp cho công ty bảo hiểm theo đúng quy định. Tìm hiểu trước về quy trình này sẽ giúp bạn tiết kiệm thời gian và tránh sai sót.
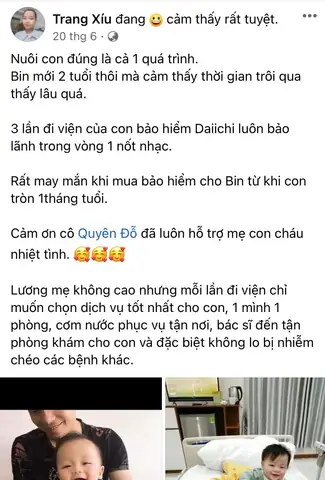
Có thể bạn quan tâm: Bảo Hiểm Cho Bé Dưới 1 Tuổi: Cẩm Nang Chọn Lựa Và Quyền Lợi Cần Biết
Lời khuyên cuối cùng là nên chọn bảo hiểm có yếu tố bảo lãnh viện phí hoặc mạng lưới phòng khám/bệnh viện liên kết rộng rãi. Điều này giúp bạn thuận tiện hơn trong việc khám chữa bệnh, không phải thanh toán chi phí trước rồi mới yêu cầu bồi thường, đồng thời đảm bảo được tiếp cận các dịch vụ y tế chất lượng cao.
Các câu hỏi thường gặp về bảo hiểm cho mẹ và bé
Bé bao nhiêu tuổi thì có thể mua bảo hiểm?
Trẻ sơ sinh có thể bắt đầu tham gia bảo hiểm sức khỏe ngay từ khi chào đời. Hầu hết các công ty bảo hiểm cho phép mua bảo hiểm cho trẻ em từ 0 ngày tuổi. Tuy nhiên, một số gói bảo hiểm thai sản cần được mua trước khi mang thai hoặc trong một giai đoạn nhất định của thai kỳ.
Thủ tục đăng ký như thế nào?
Thủ tục đăng ký bảo hiểm cho mẹ và bé thường bao gồm việc điền vào đơn yêu cầu bảo hiểm, cung cấp các giấy tờ tùy thân (CMND/CCCD, sổ hộ khẩu), giấy tờ liên quan đến thai kỳ (nếu mua bảo hiểm thai sản) hoặc giấy khai sinh (nếu mua cho bé). Sau đó, công ty bảo hiểm sẽ tiến hành thẩm định sức khỏe và thông báo kết quả.
Bé có bệnh nền có mua được không?
Có thể bạn quan tâm: Bảng Đồ Chơi Cho Bé: Lựa Chọn Thông Minh Giúp Phát Triển Kỹ Năng Vận Động Tinh Và Tư Duy Sáng Tạo
Việc bé có bệnh nền có mua được bảo hiểm hay không phụ thuộc vào từng công ty bảo hiểm và tình trạng bệnh cụ thể của bé. Thông thường, nếu bé có bệnh nền, công ty bảo hiểm có thể xem xét áp dụng các biện pháp như loại trừ quyền lợi đối với bệnh đó, áp dụng phí bảo hiểm cao hơn, hoặc từ chối bảo hiểm trong một số trường hợp đặc biệt. Bạn nên trung thực khai báo tình trạng sức khỏe của bé để nhận được tư vấn chính xác nhất.
Ngoài ra, một số thuật ngữ bảo hiểm cơ bản bạn có thể gặp bao gồm:
Phí bảo hiểm: Số tiền định kỳ bạn cần đóng cho công ty bảo hiểm để duy trì hiệu lực hợp đồng.
Quyền lợi bảo hiểm: Khoản tiền hoặc dịch vụ mà công ty bảo hiểm chi trả khi có sự kiện bảo hiểm xảy ra.
Thời gian chờ: Khoảng thời gian từ khi hợp đồng có hiệu lực cho đến khi quyền lợi bảo hiểm bắt đầu được áp dụng.
Bệnh có sẵn (Pre-existing condition): Bệnh hoặc tình trạng sức khỏe mà người được bảo hiểm đã mắc trước thời điểm ký hợp đồng bảo hiểm.
Bảo lãnh viện phí: Sự thỏa thuận giữa công ty bảo hiểm và bệnh viện, cho phép người được bảo hiểm được hưởng dịch vụ y tế mà không cần thanh toán trước chi phí (hoặc thanh toán phần thuộc trách nhiệm cá nhân).
Lựa chọn bảo hiểm sức khỏe cho bé theo từng độ tuổi: Từ sơ sinh đến 18 tuổi
Việc lựa chọn bảo hiểm sức khỏe cho bé cần được xem xét dựa trên giai đoạn phát triển và nhu cầu y tế đặc thù của từng lứa tuổi. Các gói bảo hiểm dành riêng cho trẻ em được thiết kế để đáp ứng những nhu cầu này, mang lại sự bảo vệ toàn diện và phù hợp.
Bảo hiểm cho trẻ sơ sinh: Những điều mẹ cần biết
Bảo hiểm cho trẻ sơ sinh là những gói bảo hiểm được thiết kế đặc biệt để bảo vệ bé ngay từ những ngày đầu tiên sau khi chào đời. Quyền lợi phổ biến bao gồm chi trả chi phí chăm sóc y tế cho trẻ sinh non, hỗ trợ điều trị các dị tật bẩm sinh, hoặc các bệnh lý thường gặp ở trẻ sơ sinh như vàng da, suy hô hấp. Việc tham gia bảo hiểm sớm giúp đảm bảo bé nhận được sự chăm sóc y tế cần thiết mà không gặp rào cản về tài chính.

Bảo hiểm sức khỏe cho trẻ em dưới 6 tuổi
Ở độ tuổi từ 0 đến 6 tuổi, trẻ em thường có hệ miễn dịch chưa hoàn thiện và dễ mắc các bệnh truyền nhiễm, bệnh đường hô hấp, tiêu hóa. Các gói bảo hiểm sức khỏe cho lứa tuổi này thường tập trung vào việc chi trả chi phí khám chữa bệnh nội trú và ngoại trú, bao gồm cả việc tiêm chủng, điều trị các bệnh thông thường như cảm cúm, viêm phổi, tiêu chảy, hoặc các bệnh về da.
Bảo hiểm cho trẻ từ 6 tuổi trở lên và giai đoạn dậy thì
Khi trẻ bước vào độ tuổi đi học và phát triển, các hoạt động thể chất và tương tác xã hội cũng gia tăng, kéo theo những rủi ro tiềm ẩn. Bảo hiểm cho trẻ từ 6 tuổi trở lên sẽ cung cấp sự bảo vệ toàn diện hơn, bao gồm cả các trường hợp tai nạn khi chơi đùa, hoạt động thể thao, cũng như các bệnh lý có thể phát sinh trong giai đoạn dậy thì. Quyền lợi có thể mở rộng sang các chi phí điều trị chuyên sâu, phẫu thuật, và phục hồi chức năng.
Bảo hiểm hỗ trợ học tập và giáo dục cho con
Bên cạnh bảo vệ sức khỏe, một số gói bảo hiểm còn tích hợp yếu tố hỗ trợ học tập và giáo dục cho con. Các sản phẩm này có thể bao gồm các khoản tiết kiệm cho tương lai, hỗ trợ chi phí học phí, hoặc bảo vệ tài chính cho gia đình nếu người trụ cột gặp rủi ro, đảm bảo con đường học vấn của trẻ không bị gián đoạn. Đây là giải pháp tài chính mang tính dài hạn, giúp cha mẹ an tâm chuẩn bị cho tương lai của con.
Cập Nhật Lúc Tháng 9 22, 2026 by admin